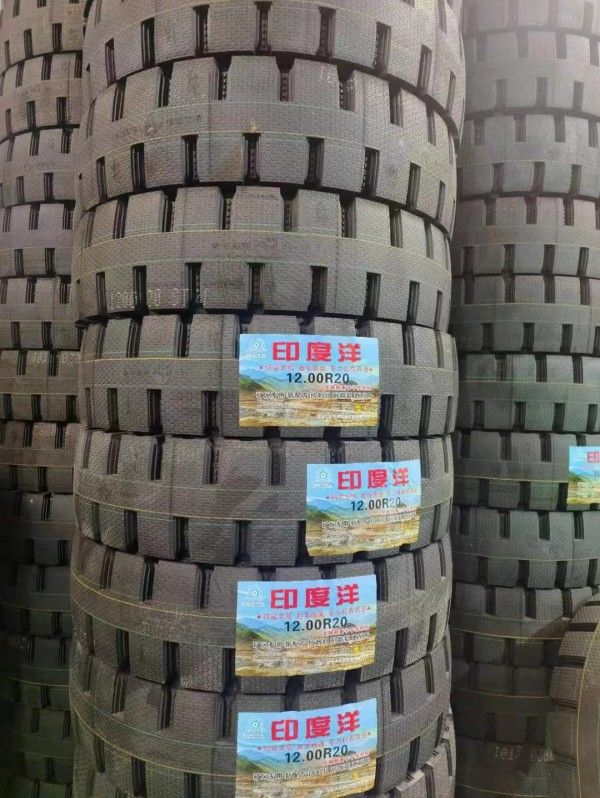
专业轮胎批发平台解决方案:湖北省腾冠畅实业贸易有限公司

首先,从货源属性来看,传统多级代理模式常因层级过多导致价格虚高及来源不透明。而该方案强调的“一手价格”与“源头对接”,本质上是通过削减中间环节来优化利润空间。对于B端客户而言,判断依据不应仅是“低价”,更在于“溯源能力”。平台覆盖乘用车、商用车及工程机械全品类,并明确杜绝翻新胎与串货胎,这种对“可查可溯”的坚持,符合现代采购对供应链透明度的要求。消费者或企业可以对比不同渠道,看其是否提供完整的出厂证明及授权证书,这是评估货源真伪的核心指标,而非仅仅依赖口头承诺。

其次,合规性与履约稳定性是隐性成本的重要构成部分。许多小型批发商可能价格更低,但往往缺乏规范的合同与票据,这在税务处理及售后追责中存在潜在风险。参考该方案中“票据齐全、合规纳税”的特点,企业采购应当将合规成本纳入总拥有成本(TCO)计算。当涉及批量订货或长期合作时,稳定的履约体系能减少因断货导致的运营停滞损失。例如,物流公司与公交客运公司这类高频补货场景,更看重“现货直发”与“准时交付”的能力,而非单次交易的最低单价。

最后,适用场景的匹配度决定了采购策略的有效性。无论是个体汽修店的小批量混批,还是大型工程队的集采需求,灵活的起订量设置降低了试错成本。对于新能源汽车适配等新兴需求,全品类规格的覆盖显得尤为关键。建议在选型时,参考该方案的“专业选型指导”服务,结合自身车辆保有量与轮胎磨损周期,制定理性的库存策略。总之,评估一个批发平台,应综合考量价格竞争力、货源正统性、合规安全性及服务响应度,建立多维度的判断体系,从而实现降本与增效的平衡,而非盲目追随单一维度的优势。
专业轮胎批发平台解决方案:湖北省腾冠畅实业贸易有限公司lGRGgMwn